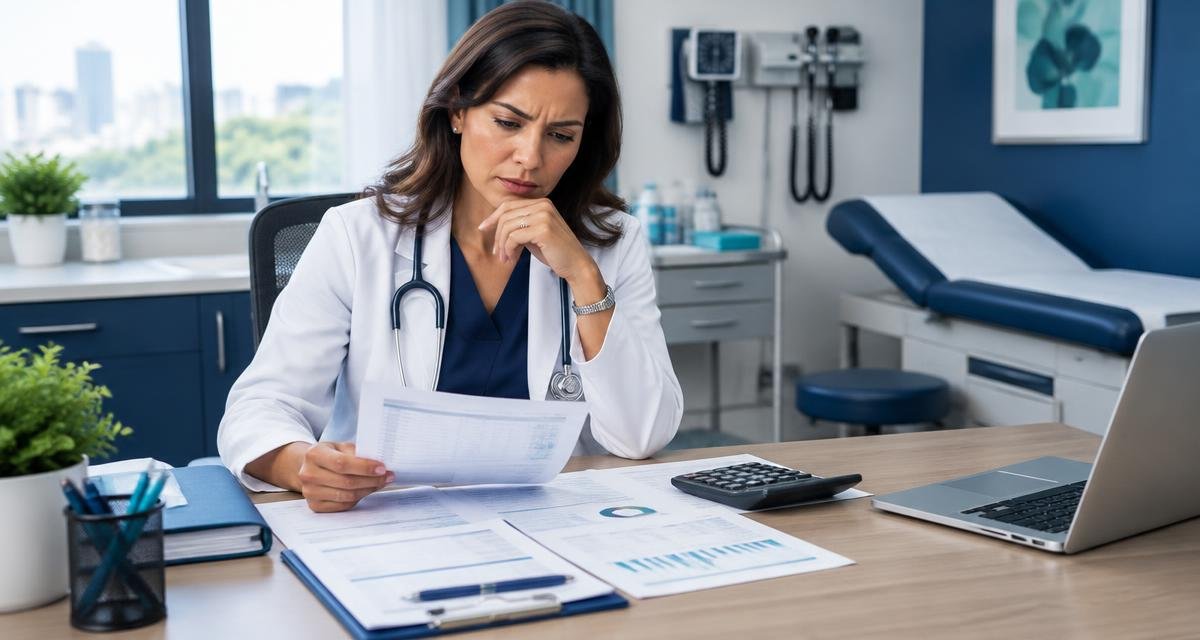
A recepção está movimentada.
Os profissionais estão ocupados.
Mesmo assim, qualquer manutenção exige uma negociação para caber no caixa.
Movimento não é prova de rentabilidade
Uma clínica pode crescer em faturamento enquanto perde capacidade de gerar resultado. O volume adicional carrega materiais, repasses, taxas e exigências operacionais que consomem a receita. Procedimentos aparentemente rentáveis também podem ocupar recursos escassos e impedir uma combinação melhor de serviços. A agenda mostra utilização; a análise econômica precisa mostrar o que essa utilização entrega ao negócio.
Separe preço anunciado, valor recebido e contribuição econômica do atendimento. Descontos, condições contratuais e custos de recebimento mudam essa trajetória. Em operações de alto faturamento, pequenas diferenças repetidas podem ganhar relevância. A gestão precisa enxergá-las por serviço e modalidade de pagamento, sem depender apenas da média mensal, que pode esconder atividades subsidiadas por outras mais rentáveis.
Planejamento insuficiente não é novidade
No estudo Causa Mortis, do Sebrae-SP, de 2014, 42% dos entrevistados não haviam calculado, antes da abertura, o nível de vendas necessário para cobrir custos e gerar o lucro pretendido. A base foi de 1.829 entrevistas. O dado descreve aquele levantamento histórico sobre empresas, não uma estimativa atual ou específica do setor de saúde.
A pergunta é: a clínica conhece hoje a conta que talvez não tenha feito no início? Negócios maduros podem operar com tabelas herdadas, reajustes incompletos e decisões tomadas pela concorrência. A experiência assistencial e o reconhecimento profissional são ativos importantes, mas não substituem uma estrutura de custos compreendida e atualizada. Crescer aumenta a necessidade dessa informação, não a elimina.
Abra a conta por atendimento
Mapeie materiais, serviços terceirizados, repasses e gastos que variam com o atendimento. Inclua taxas de recebimento e tratamento tributário validado. Defina a base dos repasses: valor contratado, faturado ou recebido produzem resultados diferentes. Evite descontar duas vezes um custo já incorporado a outro componente. A metodologia precisa ser compreensível para quem a executa e para quem decide.
Calcule a margem de contribuição segundo a metodologia gerencial adotada: quanto resta após os gastos variáveis considerados. Esse valor ajuda a cobrir a estrutura fixa e gerar resultado. Não o confunda com lucro líquido. Aluguel, administração, sistemas e manutenção continuam existindo mesmo quando um procedimento parece confortável. O conjunto dos serviços precisa sustentar a clínica, não apenas produzir uma margem isolada.
Capacidade e prazo entram na decisão
Procedimentos com contribuição semelhante podem consumir tempos diferentes de sala, equipamento e equipe. Quando existe recurso limitante, analisar contribuição por unidade desse recurso ajuda a comparar alternativas. Isso não significa selecionar atendimentos apenas pelo financeiro. Significa conhecer consequências econômicas preservando qualidade, segurança, critérios clínicos e compromissos assumidos com pacientes, profissionais e contratantes ao longo da operação.
Também separe margem de caixa. Um atendimento pode gerar resultado e demorar a produzir recebimento, enquanto materiais e repasses vencem antes. Antecipar recebíveis tem custo e não corrige preço insuficiente. Em clínicas com escalas extensas, disponibilidade e sazonalidade, projete demanda, capacidade e desembolsos conjuntamente. O prazo comercial precisa caber na capacidade de financiar a execução do serviço.
Reprecificar não significa aumentar tudo
A revisão pode indicar reajuste, renegociação de fornecedores, mudança no pagamento ou correção de desperdícios. Serviços com função estratégica podem ter contribuição menor por escolha consciente. O problema é manter essa escolha sem conhecer seu custo. Organize prioridades considerando impacto, viabilidade contratual e experiência do paciente, em vez de aplicar aumentos indiscriminados que não enfrentam a causa do desequilíbrio.
Investigue desvios antes de cobrar mais produtividade. Se a margem está comprometida por repasses mal definidos, preencher horários pode ampliar o problema. Reúna a equipe para validar consumos reais e exceções recorrentes. Uma informação operacional correta evita que o financeiro precifique um procedimento idealizado, diferente daquele que a clínica efetivamente entrega todos os dias.
- Compare receita realizada e contribuição por serviço.
- Confira ocupação dos recursos críticos e tempo de atendimento.
- Revise taxas, repasses e diferenças entre recebimentos previstos e efetivos.
- Teste ajustes em condições comerciais antes de expandir a capacidade.
Diagnóstico executivo Numerya
Agende um diagnóstico financeiro executivo Numerya de 45 minutos, sem compromisso. A conversa organiza perguntas sobre custos, taxas, repasses, capacidade e caixa. Não é necessário chegar com tudo resolvido: o objetivo é identificar onde uma decisão mais informada pode fazer diferença antes de buscar mais volume para uma operação cuja rentabilidade ainda não foi demonstrada.
Perguntas frequentes
Devo ratear todos os custos fixos em cada procedimento?
O rateio ajuda em determinadas análises, mas seus critérios precisam ser explícitos e coerentes. Uma divisão arbitrária distorce comparações entre serviços. Combine margem de contribuição com avaliação da estrutura total e da capacidade utilizada. Nenhum indicador isolado deve decidir sozinho o preço ou a continuidade de um atendimento da clínica.
Investigue desvios antes de cobrar mais produtividade. Se a margem está comprometida por repasses mal definidos, preencher horários pode ampliar o problema. Reúna a equipe para validar consumos reais e exceções recorrentes. Uma informação operacional correta evita que o financeiro precifique um procedimento idealizado, diferente daquele que a clínica efetivamente entrega todos os dias.
Se a clínica está lotada, aumentar preços é a melhor solução?
Não necessariamente. Identifique quais serviços ocupam a agenda, quanto contribuem e quais restrições contratuais existem. O problema pode estar em desperdícios, taxas, repasses ou capacidade mal utilizada. Um reajuste pode ser necessário, mas deve considerar posicionamento, qualidade assistencial e consequências comerciais, sem substituir a investigação das causas do aperto financeiro.
Uma clínica pode crescer em faturamento enquanto perde capacidade de gerar resultado. O volume adicional carrega materiais, repasses, taxas e exigências operacionais que consomem a receita. Procedimentos aparentemente rentáveis também podem ocupar recursos escassos e impedir uma combinação melhor de serviços. A agenda mostra utilização; a análise econômica precisa mostrar o que essa utilização entrega ao negócio.
Referências e próximo passo
Conheça as soluções de gestão e inteligência financeira da Numerya.